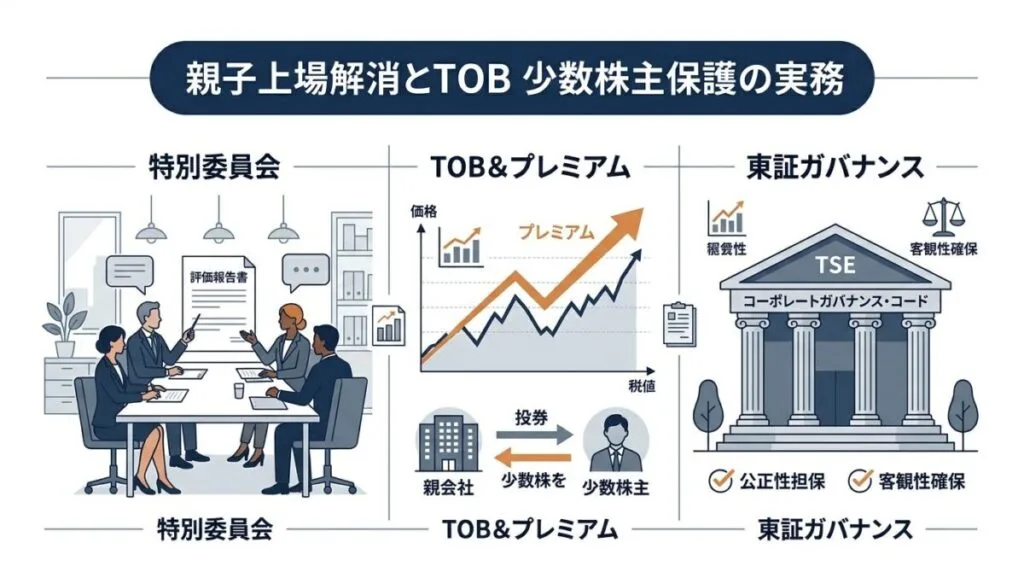
近年急速に進展する「親子上場の解消」とTOB(株式公開買付)の背景には、東京証券取引所による「資本コストや株価を意識した経営の要請」と、経済産業省の「公正なM&A指針」に基づく「構造的利益相反への厳しい監視」があります。
親会社(支配株主)による完全子会社化では、親会社と少数株主(一般株主)の間で買収価格を巡る本質的な利害対立が生じるため、「独立した特別委員会による実質的な価格交渉」と「DCF法等を踏まえた公正なプレミアム算定根拠の開示」がコーポレートガバナンス実務の最重要要件となっています。
 女性
「東証の市場改革で、なぜ上場子会社を完全子会社化するTOBがこれほど増えているのか?」
「親会社が提示するTOB価格のプレミアムは、どのようなガバナンス手続きを経て公正と判断されるのか知りたい」
 編集長:カナメ
「その疑問は極めて本質的です。親子上場には『親会社の意向で子会社の株価が不当に安く買い叩かれるのではないか』という構造的な利益相反リスクが常に潜んでいます。今回は東証要請と経産省指針に基づき、少数株主保護の実務と価格算定の仕組みを客観的に解説しますね。」
本記事では、東証の上場規程および経済産業省の公的指針に基づき、親子上場解消の構造的背景、公正なTOB価格算定の実務、特別委員会が果たすべき実質的役割までを網羅的に整理しました。
この記事でわかること
- 東証の「少数株主保護・資本コスト要請」が親子上場解消を加速させる背景
- 親会社と一般株主の間に横たわる「構造的利益相反」と情報の非対称性
- TOBにおけるプレミアム価格(市場株価法・DCF法等)の算定プロセス
- 形骸化を許さない「特別委員会(Special Committee)」の実務と交渉権限
- 上場子会社の独立性確保とグループ全体最適化を両立するガバナンス実務
【2026年最新】中小企業向け情報セキュリティ基本方針・社内規程の作り方|ひな形テンプレートと策定手順
取引先からのセキュリティチェックシート要求やサプライチェーン監査をクリアするために不可欠な「情報セキュリティ基本方針・社内規程」ですが、大企業の分厚い規程集を丸写ししても現場が守れず形骸化す…
- 1 | なぜ今「親子上場解消」が急増しているのか?東証の市場再編と少数株主保護要請
- 1-1 | 東京証券取引所による「資本コストや株価を意識した経営」の要請
- 1-2 | 親会社と子会社の間にある「構造的利益相反」の正体
- 1-3 | 海外投資家・アクティビストからのガバナンス圧力
- 2 | 親会社による完全子会社化(TOB)で買取価格(プレミアム)はどう決まるのか
- 2-1 | 市場株価に対する「プレミアム」の相場と本質
- 2-2 | 算定機関による3大評価手法(市場株価法・類似会社法・DCF法)
- 2-3 | 「PBR1倍割れTOB」に対する市場の反発と法的紛争リスク
- 3 | 親会社と子会社の「構造的利益相反」を防ぐ特別委員会の実務と再編事例
- 3-1 | 東証上場規程第441条に基づく特別委員会の独立性と実質的交渉権限
- 3-2 | 再編事例分析:住友商事・SCSKの完全統合とソニーFGのスピンオフ戦略
- 3-3 | まとめ:親子上場解消のTOBと少数株主保護!東証要請が促すグループ再編の潮流
- 4 | よくある質問
なぜ今「親子上場解消」が急増しているのか?東証の市場再編と少数株主保護要請
東京証券取引所による「資本コストや株価を意識した経営」の要請
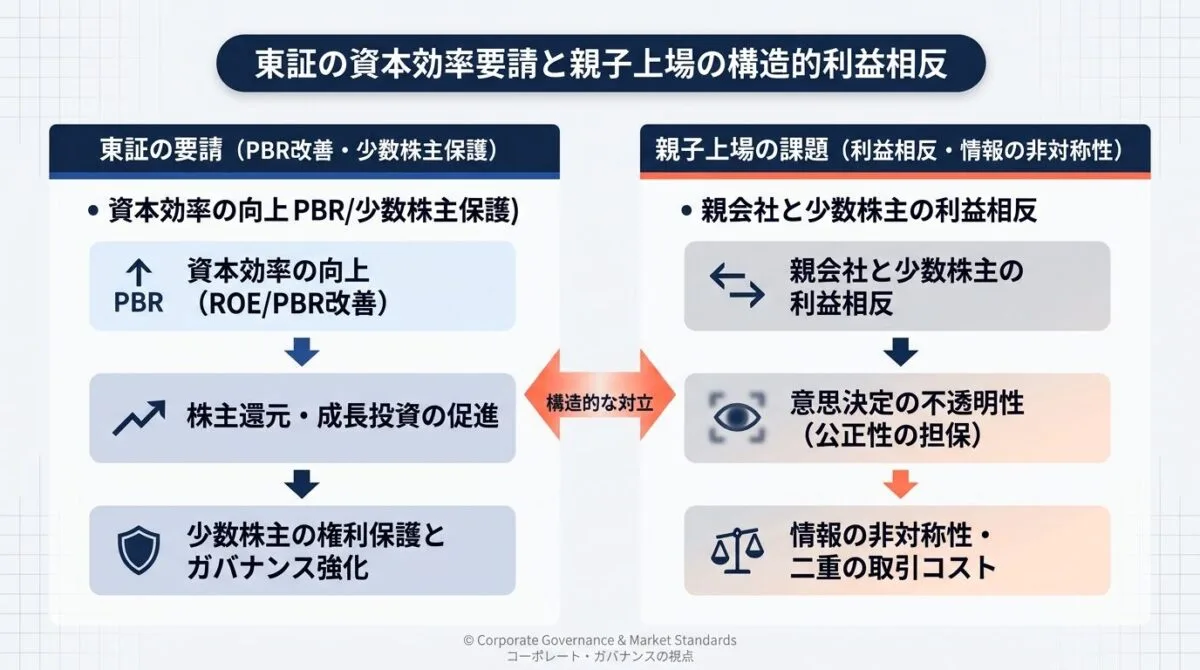
東京証券取引所(JPX)は、PBR(株価純資産倍率)1倍割れ企業の是正や資本収益性の向上を求める一環として、上場会社に対して「支配株主を有する上場会社における少数株主保護」や「グループ・ガバナンスの合理性開示」を強く要請しています。親会社と子会社がともに上場している「親子上場」は、かつての日本市場ではグループ拡大の象徴として広く採用されていましたが、現在では資本市場からの厳しい監視対象となっています。
東証の要請における中核論点
- 独立上場維持の合理性説明:なぜ子会社を独立して上場させておく必要があるのか(グループ全体の企業価値向上への寄与)を論理的に説明・開示する責任。
- ガバナンス体制の実効性:支配株主と少数株主との利益相反を防ぐための実効性あるガバナンス体制(独立社外取締役の過半数選任など)の確保。
- 資本配分の最適化:親会社と子会社の間での重複上場コスト(上場維持費用、監査費用、IR人件費)を削減し、グループ全体の経営資源を成長分野へ再配分すること。
東証が親子上場を一律に法的に禁止しているわけではありませんが、維持するための説明責任とガバナンスコストが劇的に高まった結果、多くの企業グループが「完全子会社化(非公開化)」または「持分売却(スピンオフ)」による親子上場の解消を選択しています(出典: 日本取引所グループ)。
親会社と子会社の間にある「構造的利益相反」の正体
経済産業省が策定した「公正なM&Aの在り方に関する指針」では、支配株主による買収において生じる本質的な問題を以下の2点に整理しています。親子上場における最大の問題は、親会社の利益と子会社の少数株主の利益が真っ向から対立する局面にあります。
親子上場の構造的課題
- 利益相反(利害の対立):買い手である親会社は「できるだけ安く買いたい」と考え、売り手である一般株主は「できるだけ高く売りたい」と望む。親会社の強い人事権や取引上の影響力の下で、子会社取締役が一般株主の利益を軽視するリスクがある。
- 情報の非対称性:子会社の事業実態や将来計画について、親会社は取締役の派遣やグループ経営管理を通じて、一般株主よりも圧倒的に豊富で正確な内部情報を保有している。
この構造があるため、親会社が提示するTOB価格に対して「本当に少数株主にとって公正な価格なのか」「親会社の都合で安値で買い叩かれているのではないか」という疑義が常に生じやすくなります(出典: 経済産業省)。
| 項目 | 親子上場の維持 | 完全子会社化(TOBによる解消) |
|---|---|---|
| 意思決定スピード | 子会社の少数株主配慮が必要で慎重な手続きを要する | グループ一体の迅速な戦略的意思決定が可能 |
| ガバナンスコスト | 重複上場コスト(監査・IR・株主総会)が重い | 上場維持コストが全廃され経営資源を集中可能 |
| 利益相反リスク | 親会社と少数株主の間で常に利害対立の懸念が存在 | 完全統合により利害対立が解消し全体最適化を達成 |
| 資金調達の柔軟性 | 子会社単独での株式市場からの資金調達が可能 | グループファイナンスに一元化される |
海外投資家・アクティビストからのガバナンス圧力
グローバルな機関投資家やアクティビスト(物言う株主)は、日本の親子上場を「親会社の都合で資金を吸い上げられ、子会社の成長機会や一般株主の還元が奪われる不公正な制度」と見なす傾向が極めて強固です。近年では、親子上場企業をターゲットにした株主提案や、TOB発表後の対抗買収提案(TOB価格の引き上げ要求)が日常化しています。
企業側には一切の隙のない公正なプロセス構築が求められており、単に親会社取締役会で決定したからといって、そのまま子会社少数株主が従う時代は完全に終焉を迎えました。手続きの客観的透明性と、第三者による公正性評価がなければ、TOB自体の成立すら危ぶまれる環境といえます。
親会社による完全子会社化(TOB)で買取価格(プレミアム)はどう決まるのか
市場株価に対する「プレミアム」の相場と本質
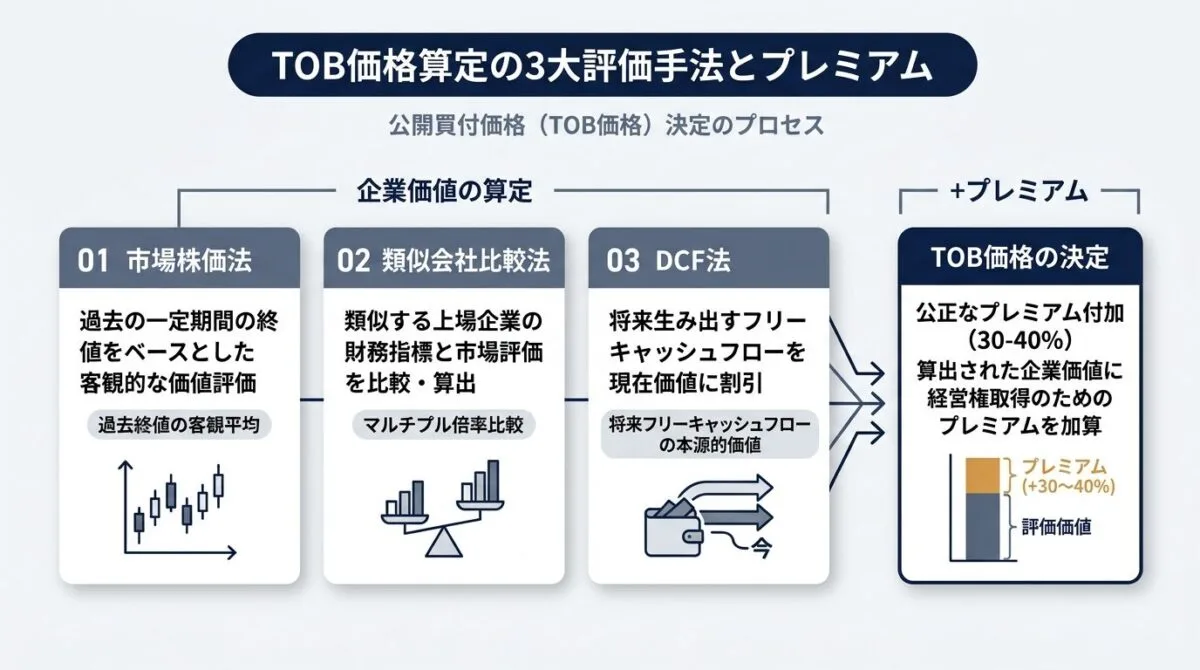
親会社が上場子会社をTOBで非公開化する場合、通常は過去一定期間(直近1ヶ月〜6ヶ月)の市場平均株価に対して、30%〜40%前後のプレミアム(上乗せ幅)を付加した価格が設定されるケースが実務上多く見られます。
なぜプレミアムが必要なのか
- 支配権移転の対価:一般株主から「将来の成長機会や配当を受け取る権利」を強制的に買い取る(スクイーズアウトする)対価であるため。
- シナジーの正当な分配:親会社との完全統合によって創出されるシナジー(企業価値増加分)の一部を、少数株主へ正当に分配するため。
- 市場株価の歪みの補正:親子上場特有の流動性不足やコングロマリット・ディスカウントによって市場で割安に放置されていた株価を、公正な企業価値水準へ引き上げるため。
ただし、経産省指針が明記している通り、「プレミアムが何%以上なら一律に公正である」という絶対的な基準は存在しません。直近の市場株価が市況悪化や親会社の影響で低迷している局面では、単純なプレミアム率だけでは不十分であり、将来キャッシュフローに基づく本源的価値の検証が不可欠です。
算定機関による3大評価手法(市場株価法・類似会社法・DCF法)
TOB価格の妥当性を裏付けるため、子会社および親会社はそれぞれ独立した第三者算定機関(証券会社や独立系フィナンシャル・アドバイザー、大手監査法人系FAS)を起用し、複数の手法を併用して株式価値算定を実施します。
- 市場株価平均法 公表日前日までの直近1ヶ月、3ヶ月、6ヶ月等の終値平均株価を基礎とする客観的指標。直近の市場取引における評価を反映するが、親子上場による流動性ディスカウントを内包するリスクがある。
- 類似会社比較法(マルチプル法) 事業内容や事業規模、収益構造が類似する上場他社のEV/EBITDA倍率やPER・PBR等の財務指標と比較して株式価値を試算する手法。市場全体のセクター評価を客観的に反映できる。
- ディスカウンテッド・キャッシュ・フロー法(DCF法) 子会社が策定した将来の事業計画に基づくフリーキャッシュフロー(FCF)を、資本コスト(WACC)を用いて現在価値に割り引いて本源的価値を算出する最も重要な手法。
特にDCF法の前提となる「将来事業計画」に、親会社の意向で過度に控えめな売上予測や過大なコストが盛り込まれていないかを独立した立場から精査することが極めて重要となります。
| 評価手法 | 算定の基礎となるデータ | メリット | デメリット・留意点 |
|---|---|---|---|
| 市場株価法 | 直近1〜6ヶ月の終値平均株価 | 客観性が最も高く検証が容易 | 親子上場の市場低迷や歪みをそのまま反映してしまう |
| 類似会社比較法 | 類似上場他社のPER・EV/EBITDA | 市場の客観的評価倍率を活用可能 | 完全に一致する類似会社を見出すことが難しい |
| DCF法 | 子会社の中期事業計画(将来FCF) | 企業の将来収益性と本源的価値を反映可能 | 事業計画の前提や割引率の設定次第で試算値が大きく変動 |
「PBR1倍割れTOB」に対する市場の反発と法的紛争リスク
近年、資本市場や機関投資家コミュニティで最も強い批判を浴びているのが、「解散価値であるPBR(株価純資産倍率)1倍を大幅に下回る価格での完全子会社化TOB」です。
「親会社から役員を送り込んで成長投資や株主還元を抑え、株価を低PBRに放置しておきながら、いざ非公開化する段になって低価格で安易に買い叩くのは少数株主軽視も甚だしい」という批判が噴出しています。こうした不満を抱く少数株主が裁判所へ「株式買取価格決定の申立て」を行う事例が頻発しており、価格決定プロセスの客観的な証拠保全が法務・経営企画の絶対命題となりました。裁判所が第三者算定書や特別委員会の交渉経緯を精査し、TOB価格を上回る公正価格を決定した判例も複数存在することに留意が必要です。
親会社と子会社の「構造的利益相反」を防ぐ特別委員会の実務と再編事例
東証上場規程第441条に基づく特別委員会の独立性と実質的交渉権限
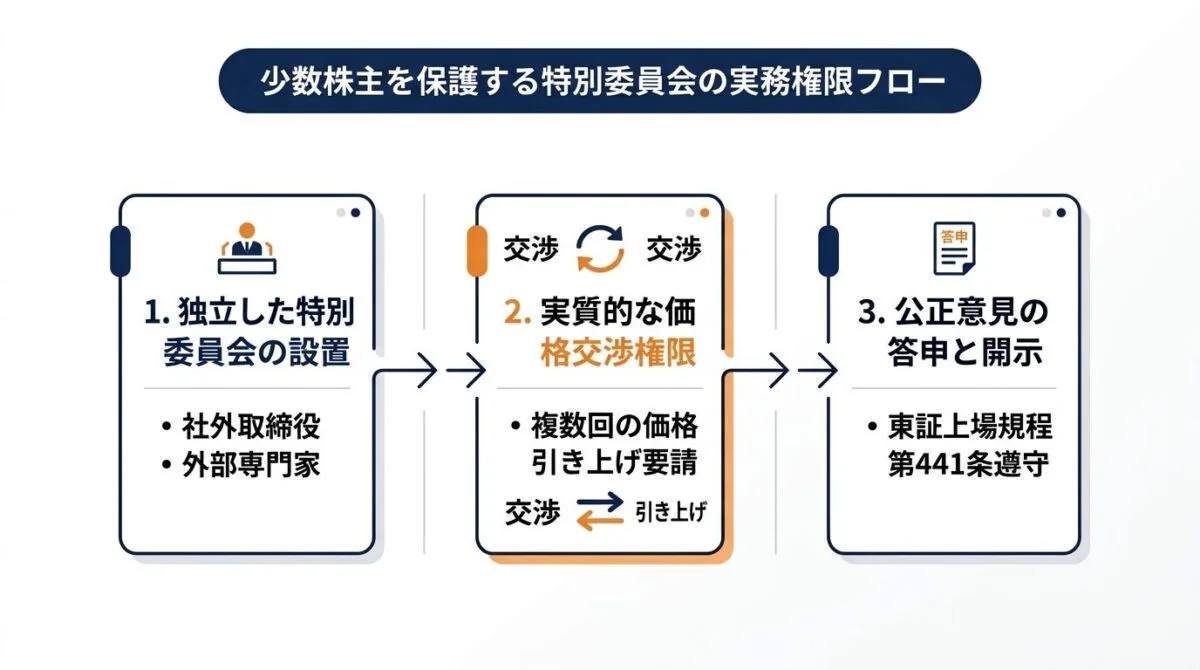
東京証券取引所の有価証券上場規程第441条では、支配株主による従属会社の非公開化等に際し、利害関係を持たない独立した「特別委員会(Special Committee)」から「取引が少数株主にとって不利益でないこと」に関する意見を取得することが義務付けられています。
特別委員会の構成要件と行動原則
- 独立性の確保:親会社および対象子会社の業務執行経営陣から完全に独立した者(社外取締役、社外監査役、弁護士・公認会計士等の外部有識者)で構成されること。
- 立場の明確化:買い手(親会社)と売り手(一般株主)の中立的な仲裁役ではなく、「対象会社および少数株主の利益を最大化する立場」で行動すること。
- 独自アドバイザー選任権:親会社や子会社経営陣から独立した独自の法務アドバイザーや財務アドバイザーを自ら選定・起用できる権限が保障されていること。
過去の不公正事例では、親会社と子会社の間で価格が事実上内定した後に特別委員会が招集され、単なる追認機関として扱われるケースが見られました。現在の経産省指針では、提案の初期段階から特別委員会を設置し、親会社との価格交渉に直接関与して複数回の引き上げ交渉(値上げ要請)を行う実質的権限が求められています。
| 実務論点 | 形骸化した特別委員会(旧来の悪弊) | 実効性ある特別委員会(最新の要件) |
|---|---|---|
| 設置時期 | 親会社と子会社の間で条件合意した後に設置 | 親会社から真摯な買収提案を受領した直後に速やかに設置 |
| 交渉権限 | 提示された価格に対して意見を述べるのみ | 親会社に対して直接または指示を通じて複数回の値上げ交渉を実施 |
| アドバイザー | 子会社執行部が選任したアドバイザーを流用 | 委員会独自の独立した弁護士・算定機関を独自に選任・起用 |
| 取引拒否権 | 反対意見を表明しても執行を止められない | 「少数株主にとって不利益である」として取引に不同意を示す実質的拒否権 |
再編事例分析:住友商事・SCSKの完全統合とソニーFGのスピンオフ戦略
親子上場の解消には、親会社が上場子会社を100%取り込む「完全子会社化(TOB)」だけでなく、資本関係を解消して真の独立企業として自立させる「スピンオフ(株式分配)」など、多様なアプローチが存在します。
代表的な2つの再編モデル
- 完全子会社化によるグループシナジー追求(SCSKと住友商事): 総合商社のグローバルな産業基盤と、ITサービス子会社の高度なシステム開発力を一体化。上場維持コストの全廃と、グループ間での迅速な意思決定、大規模DX投資への耐性を高めるモデルです。
- スピンオフによる事業ポートフォリオ変革(ソニーグループとソニーFG): 親会社がエンタメや半導体などの基幹事業へ経営資源を集中させる一方、金融子会社(ソニーフィナンシャルグループ)の株式を親会社株主に現物分配して独立上場させるパーシャル・スピンオフ。親子上場の弊害を解消しつつ、双方が独自の資本政策で成長を目指す高度な再編手法といえるでしょう。
【2026年最新】住友商事によるSCSK完全子会社化(TOB)はある?親子上場解消の行方と株価・配当見通し
株式市場で長年「親子上場解消の最右翼」として注目を集めていたSCSK(旧東証プライム:9719)は、2025年10月29日に親会社である住友商事(東証プライム:8053)による完全子会社化を…
まとめ:親子上場解消のTOBと少数株主保護!東証要請が促すグループ再編の潮流
親子上場の解消は、単なる上場廃止や資本移動の形式的イベントではなく、日本企業のコーポレートガバナンスが国際標準へ脱皮するための歴史的な転換点です。
親子上場に伴う構造的利益相反を解消し、東証の資本効率要請に応えるためには、独立した特別委員会による実質的な価格交渉と、客観的かつ合理的なプレミアム算定プロセスの透明な開示が不可欠です。親会社、子会社、そして一般株主の全員が納得できる公正な手続きを遵守することこそが、日本市場の信頼性を高め、グループ全体の持続的な企業価値向上を実現する確固たる礎となるでしょう。
よくある質問
- 親会社が上場子会社をTOBする場合一般株主は必ず応募しなければならないのですか
-
TOBへの応募は任意です。ただし、TOBが成立して親会社が発行済株式の大多数(90%以上または3分の2以上)を取得した場合、その後に「スクイーズアウト(株式併合等)」が行われ、市場に残った一般株主の株式もTOB価格と同額の金銭で強制的に買い取られる手続きが進むのが一般的です。
- 特別委員会が反対した場合親会社はTOBを強行できますか
-
法的にTOBの実施自体を完全に禁止する規定はありませんが、東証上場規程に基づき特別委員会から公正意見を取得できない案件は、適時開示において重大な瑕疵となり、取締役の善管注意義務違反や株主代表訴訟の対象となる極めて高い法的リスクを負うため、実務上強行されることは極めて稀です。
- PBR1倍未満のTOB価格に納得がいかない場合少数株主が取れる対抗措置はありますか
-
TOBに応募せず、その後のスクイーズアウト(株式併合等)の株主総会で反対した上で、裁判所に対して「株式買取価格決定の申立て」を行う法的権利が認められています。過去の判例でも、プロセスの公正性に問題があった場合には裁判所が価格を引き上げる決定を下した事例が存在します。
本記事で解説している親子上場の解消、TOB手続き、および株価算定に関する解説は、公的機関の公表資料および上場規程に基づく一般的なコーポレートガバナンス実務の手引きです。個別のM&A案件における株式の売買判断や投資行動、具体的な価格算定の是非につきましては、ご自身の判断で行うか、財務アドバイザーや法律の専門家にご相談ください。