 女性
海外出張に設計図が入ったPCを持っていく時や、国内の外国人エンジニアにクラウドの図面を見せる際、外為法の許可が必要になる基準が分かりません。
 編集長:カナメ
貨物の輸出と違って「技術の提供」は見落とされがちですが、2022年の法改正以降、クラウド共有や国内居住者への開示も厳格な規制対象になっていますよ。
製造業やIT企業で業務のクラウド移行が進む中、意図しない「技術の無許可輸出」が深刻なコンプライアンスリスクとして浮上しています。税関を通らないデータ共有であっても、経済産業大臣の許可が必要な役務取引に該当するケースは珍しくありません。
BtoB情シス・輸出管理担当者に向けて、みなし輸出の判定ロジック、クラウド共有ルール、海外出張時のPC持ち出し特例、アクセス権限分離の実務チェックリストを解説します。
この記事でわかること
- 「役務取引」と2022年施行「みなし輸出(特定類型①〜③)」の基本
- クラウドストレージ(M365/Box等)に技術データを置いた際の外為法該非判定
- 海外現地法人や海外出向者へ図面・CADデータを共有する際の実務許可フロー
- 海外出張時のノートPC持ち出しで許可不要となる「外為令第9条特例」の3要件
- 情シス部門が主導して構築すべきテナント分離とDLPアクセス制御

貨物を送らなくても外為法違反?「役務取引(技術提供)」と「みなし輸出(特定類型)」の基本
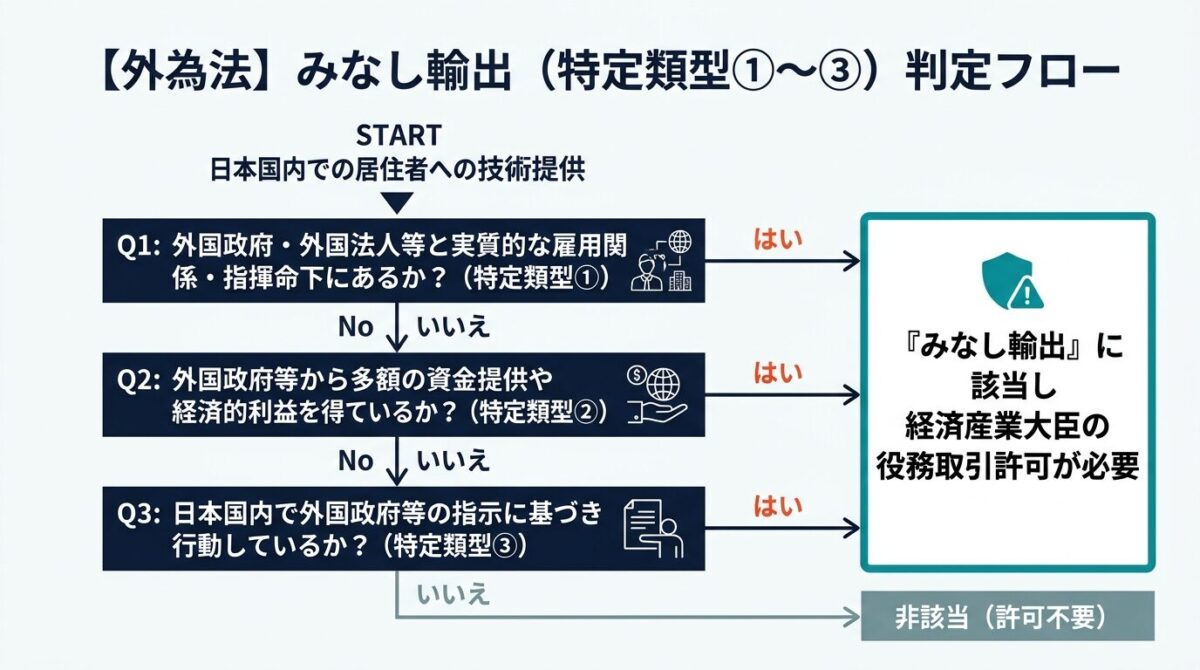 女性
日本国内で自社の正社員に設計図を見せるだけなのに、なぜ「輸出」として扱われる場合があるのですか?
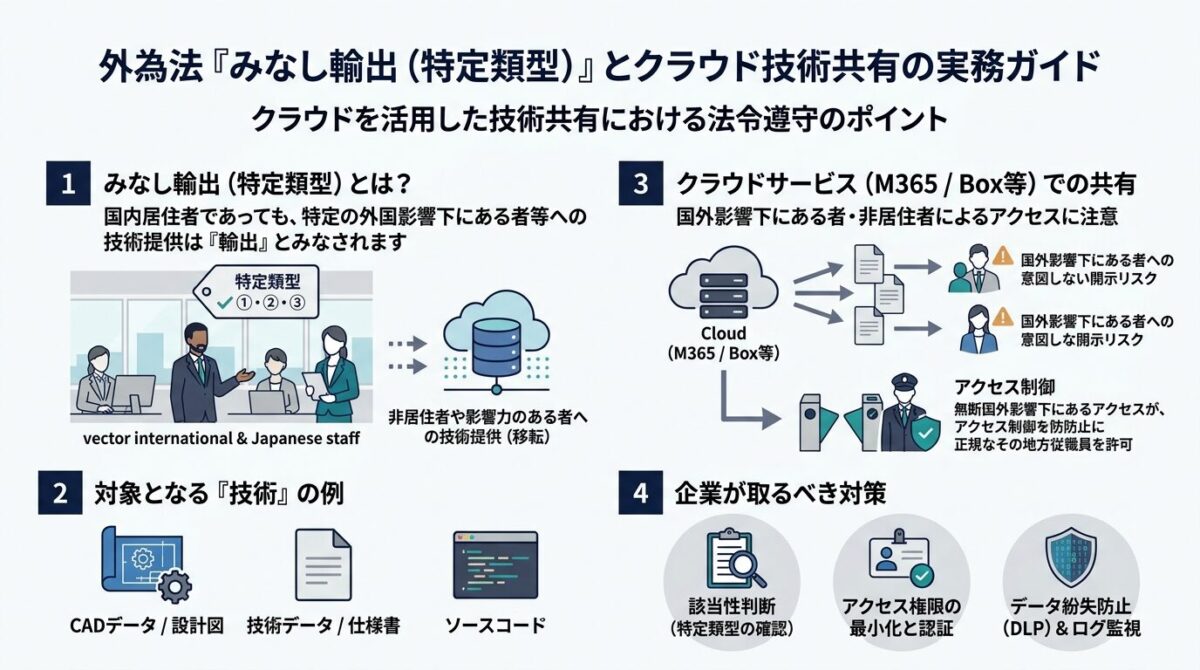
編集長:カナメその社員が外国政府や外国企業から強い経済的影響や指揮命令を受けている場合、外為法上は「非居住者への技術移転」と同等とみなされるからです。
まずは、形のないデータを対象とする「役務取引」と「みなし輸出(特定類型)」の法的位置づけを正確に把握していきましょう。
モノの輸出(第48条)と技術の提供(第25条・役務取引)の決定的な違い
形のない電子データや設計ノウハウの提供も貨物輸出と全く同じ規制を受ける
外為法における輸出管理は、形ある製品を出荷する「貨物の輸出(法第48条)」と、設計図・仕様書・ソースコード等のデータや技術指導を提供する「役務取引(法第25条)」の2本柱で構成されています。
貨物のように税関を通らないインターネット通信や電子メール、クラウド共有であっても、規制対象技術(外為令別表に規定された技術)を非居住者に提供する行為は、原則として経済産業大臣の事前許可が義務づけられているのです。
| 規制対象 | 根拠条文 | 提供手段の具体例 | 違反時の主なペナルティ |
|---|---|---|---|
| 貨物の輸出 | 外為法第48条第1項(輸出令) | 航空便、海上コンテナ、国際郵便 | 個人:最高10年以下の懲役 / 3,000万円以下の罰金 |
| 役務取引(技術提供) | 外為法第25条第1項(外為令) | クラウド共有、メール添付、電話指導 | 法人:最高10億円または取引額5倍の罰金 |
| みなし輸出 | 外為法第25条第1項第3号等 | 国内居住者(特定類型)への開示 | 最長3年間の技術提供・貨物輸出禁止処分 |
「売買契約を結んでいない無償の技術相談」であっても許可が必要
役務取引規制の特徴は、有償か無償かを問わない点にあります。
海外子会社への技術サポートや共同研究の打ち合わせ、商談段階での技術資料開示であっても、規制技術が含まれていればすべて外為法上の許可対象となる点に注意が必要です。
2022年5月改正で明確化された「特定類型①〜③」の判定基準
国籍ではなく「外国政府等からの実質的な影響力」の有無で判定される
2022年5月1日に施行された改正外為法により、「みなし輸出管理」の枠組みが抜本的に強化されました。
従来は「非居住者(日本入国後6ヶ月未満の外国人等)」への技術提供のみが規制対象でしたが、改正後は日本国籍者や在留資格を持つ「居住者」であっても、以下の特定類型①〜③に該当する場合は事前の許可が必要と定められています。
| 特定類型の区分 | 具体的な該当条件・定義 | 主な該当者の実例パターン | 確認・立証に用いる書類 |
|---|---|---|---|
| 特定類型①(雇用関係) | 外国政府・外国法人等と実質的な雇用契約・指揮命令下にある者 | 海外大学や海外企業と兼職している研究者・役員 | 兼業承認申請書、雇用契約書 |
| 特定類型②(経済的利益) | 外国政府等から年間所得の25%以上の資金提供を受けている者 | 外国の国家プロジェクトから給付金を得ている者 | 資金提供契約書、自己申告書 |
| 特定類型③(行動指示) | 日本国内で外国政府等の指示・依頼に基づき行動している者 | 外国政府の代理人として活動する国内居住者 | 誓約書、業務指示関係の申告書 |
日本人社員であっても海外大学の教授を兼任していれば特定類型に該当し得る
特定類型の判定において、国籍や人種は一切関係ありません。
生粋の日本人であっても、海外の教育機関や研究機関から給与を得て兼務している場合は特定類型①に該当し、自社の規制技術を見せる際に経産省の許可が必要となるケースが存在します。
無許可役務取引のリスク!最高10年の懲役と10億円の法人罰金
知らなかったでは済まされない重大な刑事罰と最長3年の輸出禁止措置
外為法の無許可技術提供に対する罰則は極めて重く設定されています。個人に対しては最高10年以下の懲役もしくは3,000万円以下の罰金、法人に対しては最高10億円の罰金が科される規定です。
さらに、経済産業省から「最長3年間の貨物輸出・技術提供の全面禁止」という行政処分を受けると、企業の国際ビジネスは事実上ストップし、社会的信用を失墜させる致命的な打撃となります。
| 処罰・制裁の種別 | 適用される法的根拠 | 具体的な制裁内容 | 企業経営に与える実質的影響 |
|---|---|---|---|
| 刑事罰(個人) | 外為法第69条の6 | 10年以下の懲役 / 3,000万円以下の罰金 | 担当役員・技術者の逮捕・実刑判決 |
| 刑事罰(法人両罰規定) | 外為法第72条 | 最大10億円(または取引額の5倍) | 巨額の罰金納付と株価への直接的打撃 |
| 行政処分 | 外為法第53条第2項 | 最長3年間の輸出・役務取引禁止 | 海外取引停止によるサプライチェーン崩壊 |
| 社会的制裁 | 経産省による公表 | 企業名・違反内容の対外公表 | 上場審査・銀行融資・取引先継続への悪影響 |
- 外為法第25条は電子データや口頭による技術提供も貨物輸出と同様に厳しく規制
- 2022年以降は国内居住者であっても特定類型①〜③に該当すれば許可が必要
- 無許可の役務取引には最高10年の懲役や最高10億円の法人罰金が科される
クラウドサーバー(M365・Box等)での設計図保存・海外拠点共有の判定基準
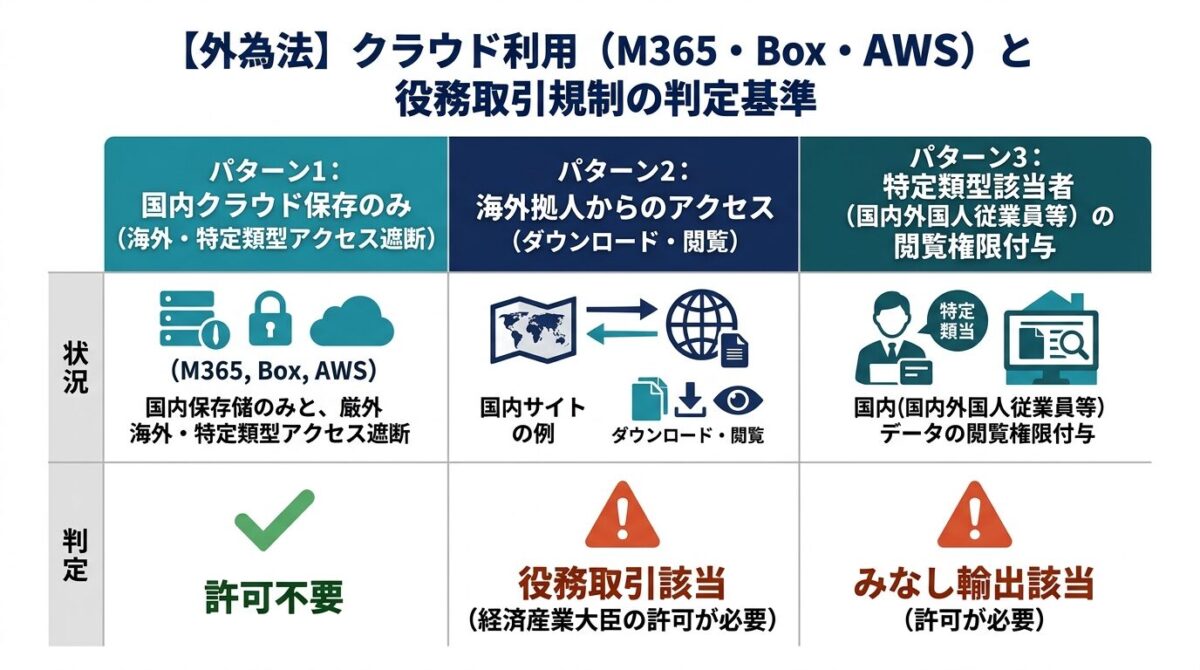 女性
クラウド上に図面をアップロードしただけで、まだ誰も開いていない場合でも外為法違反になりますか?
編集長:カナメ単に安全に暗号化保存しただけなら原則セーフですが、海外拠点や特定類型者が閲覧できる権限を設定した瞬間に外為法の役務取引とみなされます。
企業のIT環境の中心となったクラウドストレージをめぐる外為法の判定基準を整理しましょう。
クラウド保存と外為法の関係!「単なる保存」と「提供可能化」の境界線
閲覧・ダウンロードできる状態にした時点で「技術の提供」が成立する
経済産業省の「クラウドサービス等を通じた技術提供に係るQ&A」によると、自社の技術データをクラウド上にアップロードする行為そのものは、適切なアクセス制御が施されていれば直ちに役務取引には該当しません。
しかし、海外現地法人のスタッフや国内の特定類型該当者に対して「閲覧権限やダウンロードリンクを付与した時点」で、外為法上の技術提供(役務取引)が行われたと判定されます。相手が実際にファイルを開いたかどうかは関係ありません。
| クラウド利用の形態 | アクセス可能な権限者の状態 | 外為法上の法的位置づけ | 許可申請の要否 |
|---|---|---|---|
| 自社国内保管 | 国内の非特定類型社員のみに制限 | 国内における社内保管(役務取引非該当) | 許可不要 |
| 海外拠点共有 | 海外子会社・現地法人のアカウントに付与 | 非居住者への役務取引が成立 | 要許可(経済産業大臣) |
| 特定類型共有 | 国内の特定類型該当者にアクセス権付与 | みなし輸出(役務取引)が成立 | 要許可(経済産業大臣) |
| 暗号化保管(ゼロアクセス) | クラウド事業者も鍵を持たず自社のみ復号 | 単なるデータ移送・保管(技術提供なし) | 許可不要 |
クラウドサーバーが海外リージョン(AWS米国等)にある場合も同様に判定
「サーバーが海外にあるから自動的に輸出になるのか?」という疑問を抱く情シス担当者は多いですが、経産省の解釈では、クラウド事業者が技術内容を閲覧できない暗号化管理がなされていれば、サーバーの物理所在地だけで直ちに役務取引とはみなされません。
重要なのは「誰がそのデータを復号・閲覧できる権限を持っているか」という点に尽きます。
Microsoft 365・Box・Google Drive等での海外子会社共有における落とし穴
全体共有リンクやゲストユーザーの不用意な招待が意図しない法令違反を招く
TeamsやSharePoint、Box等のツールは、URLを送信するだけで社内外のメンバーと瞬時にファイル共有できる利便性を備えています。
しかし、この手軽さこそが輸出管理における最大の死角と言えるでしょう。開発部門のエンジニアが善意で海外拠点の現地技術者をTeamsチャンネルに招待した結果、チャンネル内の全CADデータが無許可輸出状態になっていたという事例が多発しています。
| クラウド共有の落とし穴 | 発生しやすい具体的な状況 | 潜んでいる外為法上のリスク | 情シスが講ずべき防御策 |
|---|---|---|---|
| オープンな共有リンク | 「リンクを知っている全員」でURL発行 | 第三国や非居住者への無制限流出 | 組織外共有リンクの原則無効化 |
| テナント内全社公開 | 社内SharePointのパブリック設定 | 国内特定類型者による無断アクセス | 機密フォルダのプライベート制限 |
| 海外子会社のゲスト招待 | プロジェクト単位での海外メンバー追加 | 規制対象CAD図面の無許可役務取引 | 招待時の輸出管理事前審査ワークフロー |
| 外部自動同期ツール | OneDriveによるローカルPC自動同期 | 海外出張PCへの無意識な機密データ保存 | 条件付きアクセスによる同期制限 |
情シス部門がシステム的に権限付与を制御することで、現場の独断による違法共有を物理的に遮断できます。
リスト規制技術(1〜15の項)とキャッチオール規制技術(16の項)の該非判定
共有するデータが外為法のどの規制区分に該当するかを事前に特定する
クラウド上で共有しようとしている技術が、外為法上の「規制対象技術」に該当するかどうかを判定する作業(技術の該非判定)がすべての出発点となります。
輸出令別表第1の1〜15の項に該当する「リスト規制技術」であれば全世界向けに許可が必要となり、16の項に該当する「キャッチオール規制技術」であれば仕向地や需要者の属性に応じた審査が求められます。
| 技術の規制区分 | 根拠別表(外為令) | 主な対象技術分野 | 役務取引許可が必要となる対象国 |
|---|---|---|---|
| リスト規制技術 | 別表の1〜15の項 | 先端材料、半導体製造、ロボット、暗号等 | 全世界(グループA国を含む全地域) |
| キャッチオール技術 | 別表の16の項 | 軍事転用可能な汎用製造技術、設計ノウハウ | 非グループA国(客観要件該当時等) |
| 市販・公知の技術 | 外為令第9条例外 | 学会論文、市販マニュアル、特許公開公報 | 許可不要(全世界向けに適用除外) |
- クラウド上に技術データを置き閲覧権限を付与した時点で役務取引が成立
- サーバーの物理所在地よりも「閲覧・復号できる権限者」が判定の決定打
- 共有前に技術の該非判定を実施しリスト規制かキャッチオールかを明確化する
海外出張PC持ち出し特例と情シス連携による技術データアクセス権限分離(DLP)
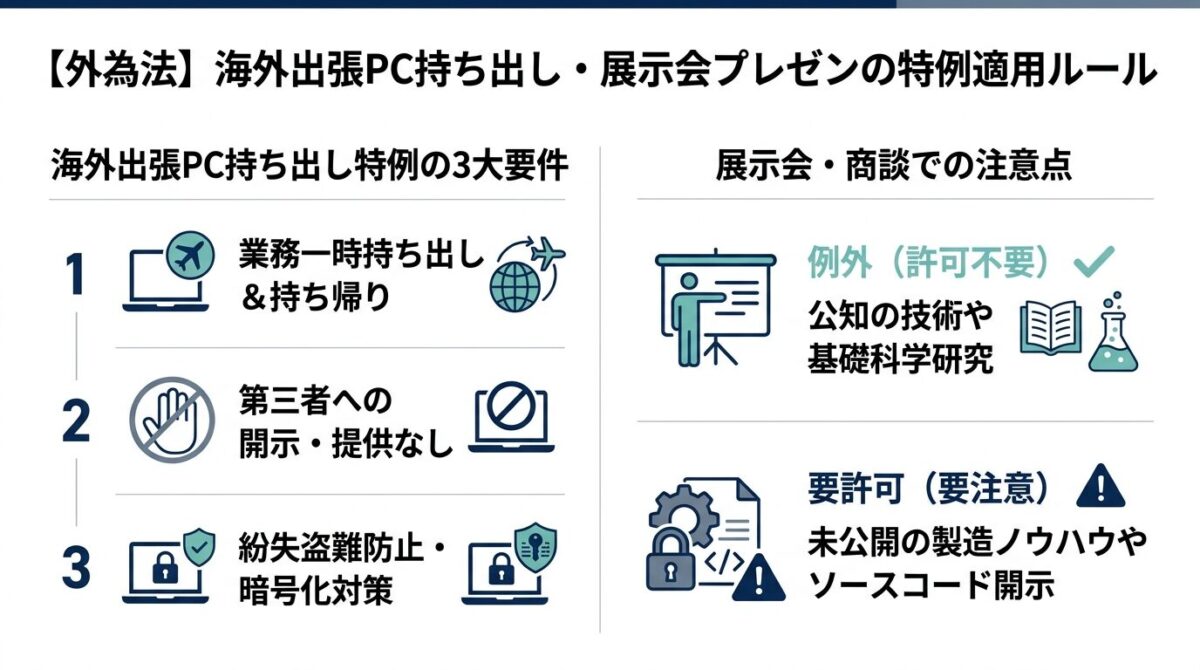 女性
海外出張で使うノートPCに設計図が入っている場合、毎回経産省の許可を取る必要がありますか?
編集長:カナメ「業務上の自己使用目的で自ら携帯し持ち帰る」という厳格な3大要件を満たせば、特例により許可申請が免除されますよ。
海外出張時の特例要件と、情シス部門が実装すべきアクセス権限分離の実務手法を見ていきましょう。
海外出張時のPC・スマホ持ち出し特例(外為令第9条第1項第7号)の3大要件
自己使用・一時的携行・第三者非開示の条件を満たせば役務取引許可が免除される
技術者が海外出張にノートPCやスマートフォンを携行し、その端末内に規制技術データが保存されている場合、原則としては海外への技術提供(役務取引)に該当します。
しかし、外為令第9条第1項第7号に規定された「役務通達の特例」を満たすことで、個別の経済産業大臣許可を取得することなく適法にPCを持ち出すことが可能です。
| 特例の必須要件 | 具体的な法意・遵守事項 | 現場で発生しやすいNG違反パターン |
|---|---|---|
| 要件①:自己使用の目的 | 出張者本人が業務を遂行する目的のみに使用 | 現地の取引先や海外子会社スタッフにPCを貸与 |
| 要件②:自ら携帯し持ち帰る | 出張者本人が携帯して持ち出し必ず日本へ持ち帰る | PCを現地法人に資産譲渡したり残置して帰国 |
| 要件③:第三者への非開示 | 現地滞在中に第三者へ技術データを閲覧・提供しない | 現地の展示会や商談で未公開図面を画面表示 |
現地でPCを紛失・盗難された場合は経産省への事故報告が必要になる恐れ
出張先で規制技術が入ったPCを紛失した場合、第三者に技術が流出した可能性が否定できないため、重大なインシデントとして扱われます。
社内での始末書にとどまらず、経済産業省安全保障貿易管理課への報告や改善計画書の提出を求められる事態に発展しかねません。
展示会プレゼン・商談での技術開示における「公知の技術」の適用除外
すでに世の中に広く公開されている技術情報は役務取引規制の対象外
海外の展示会でプレゼンテーションを行ったり、海外顧客と商談を進めたりする際、どこまでの情報を話してよいのか迷う場面は少なくありません。
外為法では、学会誌や公開特許、市販のカタログ等ですでに不特定多数に公開されている「公知の技術」については、役務取引許可の対象外としています。
| 開示する技術情報の種類 | 公知性の判定 | 外為法上の扱い | 実務上の留意点 |
|---|---|---|---|
| 市販カタログ・パンフレット | 公知の技術(完全該当) | 許可不要(自由に配布可能) | 記載以上の詳細スペックを口頭補足しない |
| 公開特許・学会発表論文 | 公知の技術(完全該当) | 許可不要(自由に開示可能) | 出典や公開実績を記録として保管 |
| 未公開の製造ノウハウ・公差 | 非公知の技術(規制対象) | 要許可(無許可開示は違法) | NDA締結下でも外為法の許可は免除されない |
| 顧客個別カスタマイズ仕様 | 非公知の技術(規制対象) | 要許可(該非判定が必要) | 事前に輸出管理部門の審査を完了させる |
「秘密保持契約(NDA)を結んでいるから大丈夫」という誤解は命取り
取引先とNDAを締結していても、外為法上の許可義務が免除されることは一切ありません。
むしろ秘密に保つ価値がある非公開情報を開示している証拠とみなされるため、未公開のノウハウを海外相手に説明する際は事前の許可取得が極めて重要とされています。
情シス部門と連携するアクセス制御・DLP・ログ監査の4大防御策
制度面のルールだけでなくITシステムによる自動防御の仕組みを構築する
輸出管理規程(CP)を作成して社員に誓約書を書かせるだけでは、人為的なミスによる技術流出を完全には防げません。
情シス部門が持つセキュリティ機能を駆使し、「特定類型者や海外からのアクセスをシステム的に遮断する環境」を整えることが最も効果的なコンプライアンス対策となります。
| 防御策の柱 | 実装する具体的なIT技術・機能 | 達成されるセキュリティ効果 |
|---|---|---|
| ① 条件付きアクセス(Entra ID等) | 接続元IP制限、国外アクセスの原則遮断 | 許可された国内社内環境以外からの接続拒否 |
| ② テナント・サイト分離 | 規制技術専用の完全分離SharePoint構築 | 特定類型・海外アカウントの参加を物理的遮断 |
| ③ データ紛失防止(DLP) | 設計図のUSBコピー・外部転送・印刷制限 | 端末からの無断持ち出しや誤送信を自動検知遮断 |
| ④ アクセスログの定期監査 | 誰がいつ規制データを開いたかのログ記録 | 最低5年間のログ保管と四半期ごとの点検 |
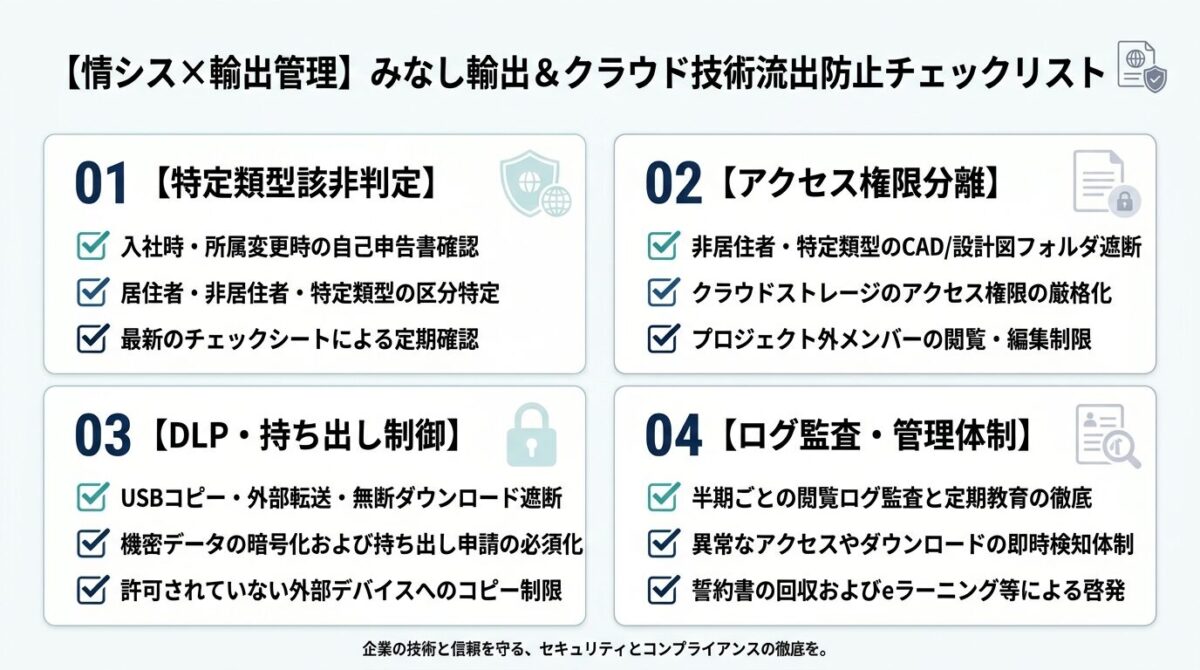
まとめ:輸出管理と情シスが連携してみなし輸出 該当例 クラウドの法令遵守を徹底しよう
ルール策定・システム制御・定期監査の三位一体で技術立国の資産を守り抜く
外為法の安全保障貿易管理は、企業のコンプライアンスを守るだけでなく、日本が誇る先端技術が軍事転用されるのを防ぐ国家的な責務です。
制度を理解した輸出管理部門と、インフラを握る情シス部門が強固にタッグを組み、漏れのない管理体制を定着させていきましょう。
| 直面する実務課題 | 最適な解決アプローチ | 主導すべき社内部門 | 得られる法的・事業的メリット |
|---|---|---|---|
| 特定類型の判定漏れ | 入社時・異動時の自己申告書回収の義務化 | 人事部 × 輸出管理部門 | 国内居住者への違法な技術提供を未然に防止 |
| クラウドからの無断流出 | M365やBoxのアクセス権限分離とDLP導入 | 情報システム部門 | 人為的ミスによる海外への技術漏洩をシステム遮断 |
| 海外出張時のPC管理 | 外為令第9条特例の誓約書と端末暗号化 | 輸出管理 × 各事業部 | 適法な出張携行と紛失盗難リスクの最小化 |
| 立入検査への備え | 取引審査票とログエビデンスの5年間保管 | 輸出管理 × 情シス部門 | 経産省監査での法令遵守証明と信頼性確立 |
- 海外出張PC持ち出しは「自己使用・携帯持ち帰り・第三者非開示」で特例適用
- 公知の技術を除き未公開ノウハウの開示にはNDA締結下でも許可が重要
- 条件付きアクセスやDLPなどITシステムの自動制御で違法流出を物理遮断
よくある質問
- 日本国内の自社サーバーにある設計図を外国人の正社員が見るだけで「輸出」になるのですか?
-
その社員が外国政府や外国企業から指揮命令を受けている、あるいは年間所得の25%以上の資金援助を受けている「特定類型該当者」である場合、国内であっても外為法上の「みなし輸出(役務取引)」に該当し、経済産業大臣の許可が必要となります。通常の外国人居住者であれば原則許可不要ですが、特定類型の自己申告確認が不可欠です。
- 特定類型①〜③に該当するかどうかは、どうやって確認すれば良いですか?
-
経済産業省が提供している「特定類型自己申告書(チェックシート)」を入社時やプロジェクト配属時に提出してもらい確認します。海外の大学や研究機関との兼職の有無、外国政府からの給付金や助成金の受給状況を定期的に申告させる運用が推奨されます。
- Microsoft 365のSharePointやBoxで海外拠点とフォルダ共有する際の外為法対策は?
-
規制対象技術が保存されたフォルダには海外現地法人のアカウントや特定類型該当者に対するアクセス権を一切付与しない「アクセス権限分離」を徹底します。情シス部門でテナント設定や条件付きアクセス(IP制限等)を行い、システム的に閲覧できない構造を作ることが有効です。
- 海外出張に設計図が入ったノートPCを持っていく場合、毎回経産省の許可が必要ですか?
-
出張者本人が業務上自ら使用する目的で携行し、必ず日本へ持ち帰り、現地で第三者に開示しないという「外為令第9条第1項第7号の特例要件」を満たしていれば、個別の許可申請は不要です。ただし、紛失や盗難に備えてBitLocker等の端末暗号化を施すことが欠かせません。
- 英語の論文やWebサイトで公開されている「公知の技術」も規制対象になりますか?
-
学会誌や公開特許、市販のカタログ等ですでに一般に公開されている公知の技術は、外為法上の役務取引規制の対象外(適用除外)とされています。しかし、公開情報に自社独自の未公開ノウハウや測定データを付け加えて提供する場合は規制対象となる点に注意しましょう。
- メールで海外の取引先にCADデータを添付して送るのと、クラウドURLを送るのは同じですか?
-
外為法上はどちらも「技術の提供(役務取引)」として全く同じ扱いを受けます。メール添付であってもクラウド共有リンクであっても、相手が規制技術を入手・閲覧できる状態にした段階で許可が求められる仕組みです。
- 役務取引許可を取らずに海外拠点へ技術提供してしまった場合、どう対処すべきですか?
-
直ちに共有リンクの無効化やアクセス権の遮断を行い、提供した相手に対してデータの削除を要請してください。そのうえで、速やかに経済産業省安全保障貿易管理課へ事実関係を相談(自主申告)し、再発防止策を提出する流れとなります。自主申告を行うことで行政処分が大幅に軽減される可能性が高いでしょう。
- 情シス部門だけでみなし輸出対策を完結させることはできますか?
-
情シス部門単体ではどの技術が外為法の規制対象(リスト規制・キャッチオール)に当たるかの判断(該非判定)が困難と言えます。輸出管理部門が技術の該非と特定類型の判定を行い、情シス部門がその判定に基づいてクラウドのアクセス制御を実装するという部門横断の連携体制が不可欠です。
本記事に掲載している外為法、みなし輸出管理制度、および安全保障貿易管理に関する法令情報は2026年10月時点の公表資料および経済産業省ガイダンスに基づいています。法令改正や解釈の変更が行われる可能性があるため、個別の取引や技術提供の該当性については経済産業省安全保障貿易管理課、CISTEC、または安全保障貿易管理に精通した専門家へのご相談をおすすめします。

コメント