東京証券取引所による「特別注意銘柄(旧・特設注意市場銘柄)」の指定は、企業の会計不正や適時開示の重大な虚偽、内部統制の崩壊が確認された際、上場維持の適格性を審査するために下される最も厳しい市場措置の一つです。指定から原則1年以内に「内部管理体制確認書」を提出し、改善の実効性が認められなければ猶予なく上場廃止が決定されます。
- 不適切会計や適時開示虚偽が主な指定事由
- 原則1年の改善期間内に確認書提出が必須
- 審査突破には半年以上の正常稼働ログが必要
 女性
「不祥事発覚で特別注意銘柄に指定された場合、どのような審査を経て解除されるのでしょうか?」
「1年以内に上場廃止を回避するための具体的な要件や判断基準を客観的に知りたいです」
 編集長:カナメ
「取引所やJPX自主規制法人が厳格に問うのは、単なる社内規程の条文改定ではなく『改定ルールが現場で最低半年以上正常に稼働した客観的証跡』と『監査法人の適正意見』です。
第三者委員会による真因究明から内部統制の再構築、確認書提出までの客観的なロードマップを整理することが不可欠といえます。」
近年、上場企業におけるグループガバナンス不全や海外子会社の不正会計が相次ぎ、市場の監視の目は急速に厳格化しています。東京証券取引所も投資者保護と市場の信頼性確保に向け、形式的な改善計画でお茶を濁す企業を容赦なく市場から退出させる方針を鮮明にしているのが現状です。
本稿では、東証の有価証券上場規程に基づき、特別注意銘柄への指定基準、日本取引所自主規制法人(JPX自主規制法人)による審査プロセス、そして指定解除を勝ち取るためのガバナンス再構築実務を法務・経営企画・内部監査の実務担当者向けに客観整理していきましょう。
💡 委託先や子会社のセキュリティ統制が気になる方へ
グループ会社やサプライチェーンの監査シート作成手順と実務ポイントはこちらで詳しく解説しています。
【2026年最新】大手取引先から届くセキュリティ調査票の要求水準|中小企業の合格ラインと是正計画の書き方
- 1 | 特別注意銘柄とは?東証による指定事由と制度概要
- 1-1 | 2024年1月規程改正のポイントと制度の位置付け
- 1-2 | 指定の引き金となる三大事由(会計不正・適時開示虚偽・ガバナンス不全)
- 1-3 | 監理銘柄・整理銘柄との制度的差異と市場措置の比較
- 2 | 指定から1年間の審査タイムラインと内部管理体制確認書の提出プロセス
- 2-1 | 1年間の改善スケジュールと内部管理体制確認書の記載要件
- 2-2 | 日本取引所自主規制法人によるオンサイト実地調査とヒアリング
- 3 | 特別注意銘柄の「指定解除」と「上場廃止」を分ける3大要因と審査突破の実務対応
- 3-1 | 要因1:形骸化を排除した「実効的運用実績(半年以上のトラッキング)」
- 3-2 | 要因2:不正の温床となった経営陣の刷新と取締役会の牽制機能
- 3-3 | 要因3:監査法人との信頼回復と適正意見の継続取得
- 3-4 | 内部管理体制再構築と東証審査突破に向けた実務4ステップ
- 3-5 | まとめ:特別注意銘柄の審査を乗り越え解除基準を満たす組織ガバナンス
- 4 | よくある質問
特別注意銘柄とは?東証による指定事由と制度概要
 女性
「監理銘柄や整理銘柄とは何が違うのでしょうか?」
「特別注意銘柄に指定されたら、すぐに上場廃止が決まってしまうのか不安です」
編集長:カナメ
「特別注意銘柄は即座に上場廃止となる整理銘柄とは異なり、原則1年間の改善期間が与えられる制度です。
ただし、期間内に実効性のある内部管理体制を証明できなければ、猶予なく上場廃止へ移行する厳しい関門といえるでしょう。」
上場企業において内部統制の重大な不備が露呈した際、市場規律を維持するために発動されるのが特別注意銘柄の制度です。
2024年1月規程改正のポイントと制度の位置付け
東京証券取引所は2024年1月15日施行の有価証券上場規程改正において、従来の「特設注意市場銘柄」という名称を「特別注意銘柄」へと変更し、内部管理体制の審査プロセスを一段と厳格化しました(有価証券上場規程第503条第1項)。
2024年規程改正における厳格化の要点
- 実質的改善の重視:単に社内規程の条文を整備しただけでは認められず、現場業務で実際に統制が機能しているかの運用監査が必須。
- 経営責任の明確化:不正に関与または見逃した経営陣・取締役の退任および刷新が事実上の前提条件として定着。
- 審査の迅速化:審査期間中の追加不正発覚や是正の遅延に対し、取引所が厳格なタイムラインを適用。
制度の目的は、不祥事を起こした上場企業に対し一定の自浄期間(原則1年間)を与えつつ、投資者保護の観点から市場に残すべきかを冷徹に見極める点にあります。
指定の引き金となる三大事由(会計不正・適時開示虚偽・ガバナンス不全)
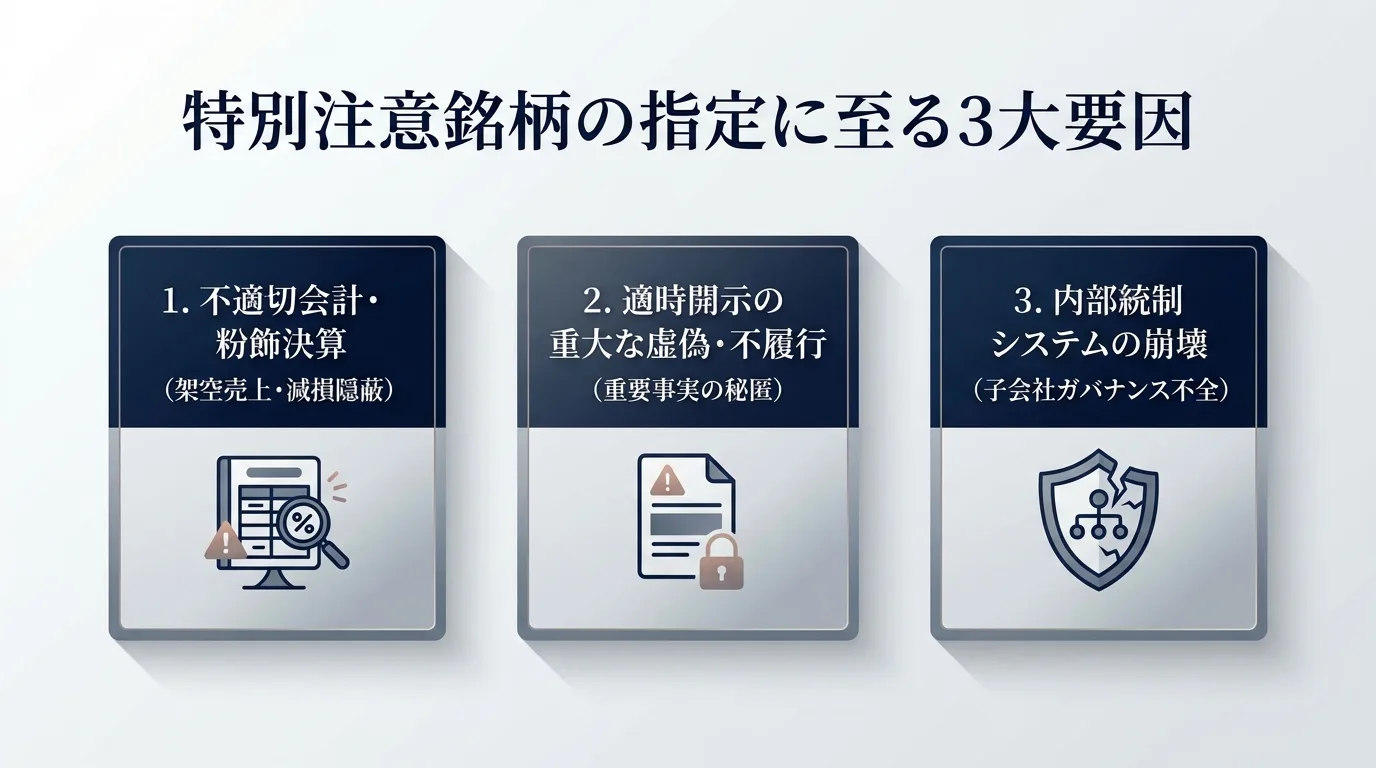
特別注意銘柄に指定される主な原因は、東証上場規程第503条第1項各号に定められており、実務上は以下の3つの類型に整理できるでしょう。
-
- 不適切会計・粉飾決算: 架空売上の計上、循環取引、棚卸資産の水増し、減損損失の隠蔽など、財務諸表の信頼性を著しく損なう行為
-
- 適時開示の重大な虚偽・不履行: 重要な事実(巨額の偶発債務、親会社・子会社間の利益相反取引など)の開示義務違反や意図的な虚偽公表
-
- 内部統制システムの重大な不備: 内部通報システムの機能不全、トップによるコンプライアンス無視、海外子会社へのガバナンス完全喪失
客観的なデータとして、東証および自主規制法人の公表資料(出典: 日本取引所グループ(JPX)特別注意銘柄制度)によると、指定理由の大半は海外子会社を含むグループ全体の不正会計と、それを長期間発見できなかった内部監査機能の形骸化に起因しています。
監理銘柄・整理銘柄との制度的差異と市場措置の比較
東証が市場規律を保つために設けている銘柄区分には、特別注意銘柄のほかに「監理銘柄」や「整理銘柄」という区分が設けられています。それぞれの位置付けと企業に与えられる猶予期間の違いを正確に把握しておくことが重要です。
| 銘柄区分 | 指定の趣旨・目的 | 上場売買の可否 | 企業に与えられる猶予 |
|---|---|---|---|
| 特別注意銘柄 | 内部統制不備に対し自浄・改善を促す | 売買継続(信用規制あり) | 原則1年間(確認書提出期限) |
| 監理銘柄(確認中/審査中) | 上場廃止基準に該当するか審査・確認する | 売買継続 | 取引所の審査完了まで |
| 整理銘柄 | 上場廃止が決定した銘柄の最終整理 | 売買継続(原則1か月間) | 1か月後に上場廃止が確定 |
特別注意銘柄に指定されている期間中も株式の取引は継続されますが、信用取引の規制措置(委託保証金率の引き上げ等)が課される場合があり、市場での株価ボラティリティは極めて高くなります。
【制度概要と指定事由のポイントまとめ】
- 特別注意銘柄は不祥事企業に自浄機会を与えつつ適格性を問う制度
- 主な指定事由は不適切会計・適時開示虚偽・内部統制崩壊の3類型
- 整理銘柄とは異なり売買は継続されるが原則1年以内の改善が必須
制度の全体像を踏まえ、指定決定から1年間にわたる具体的な審査タイムラインを見ていきましょう。
指定から1年間の審査タイムラインと内部管理体制確認書の提出プロセス
女性
「指定されてから1年間、具体的にどのようなスケジュールで改善を進めればよいのでしょうか?」
「確認書の提出期限に遅れた場合、どのような処分が下されますか?」
編集長:カナメ
「指定後3か月以内の改善計画開示から始まり、1年経過後の1か月以内に内部管理体制確認書の原本提出が求められます。
提出遅延や内容不備は即座に上場廃止事由に該当するため、綿密な工程管理が欠かせません。」
特別注意銘柄に指定された企業は、指定の日から起算して原則「1年後」を期限とする厳格な改善プロセスへ突入します。
1年間の改善スケジュールと内部管理体制確認書の記載要件
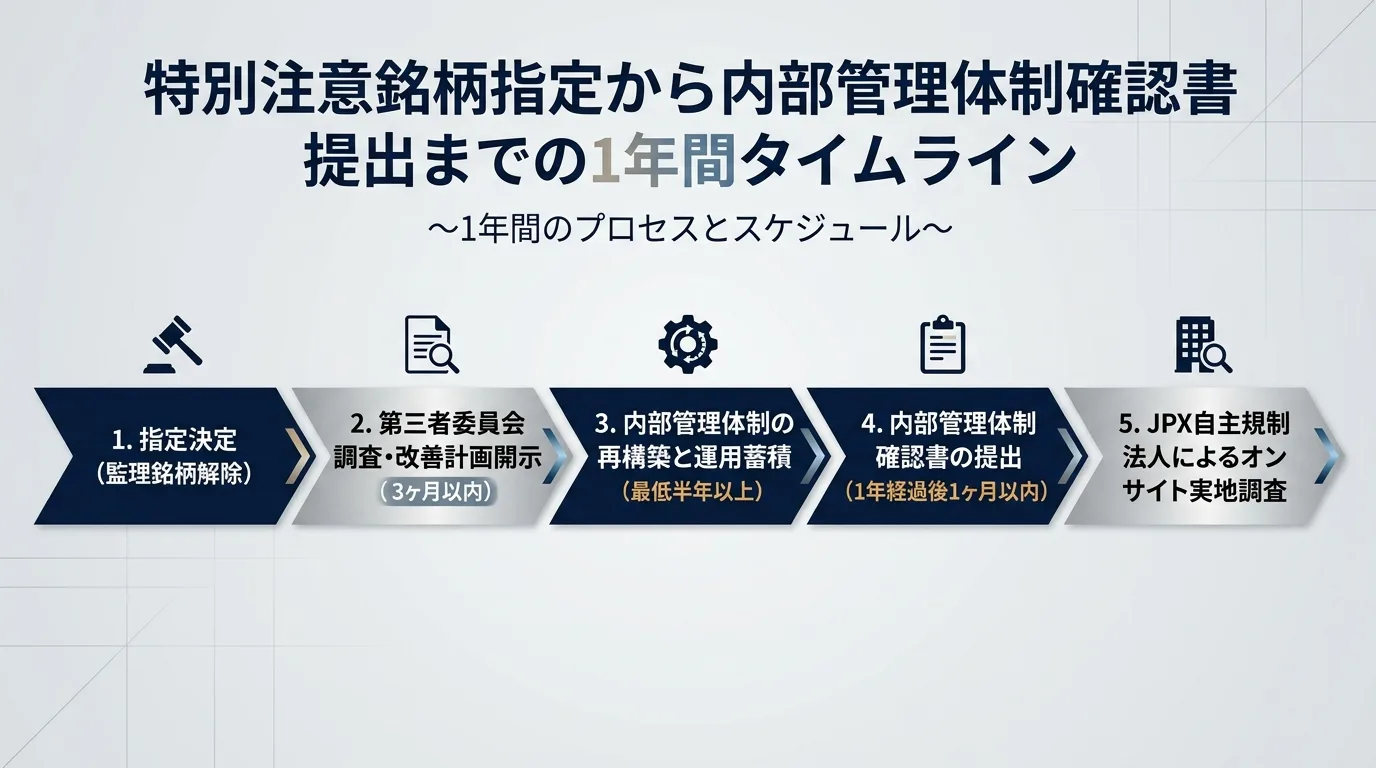
東証の有価証券上場規程第503条第2項に基づき、企業は指定から1年を経過した日から起算して「1か月以内」に、自社の内部管理体制が十分に改善され、不正の再発防止が有効に機能していることを証明する「内部管理体制確認書」を東証へ提出しなければなりません。
- 組織改編とIT統制の再構築(指定後3〜6か月) 不正の原因となった業務フローの遮断、電子承認システムの刷新、内部監査部門の直属化など、制度面の改定を一気に完了させることが肝要です。
- 改定ルールの実効的運用とログ蓄積(指定後6〜12か月) 新体制のもとで最低半年間、月次監査や四半期決算を実際に回し、不正が再発しない運用ログを客観的証跡として蓄積します。
- 内部管理体制確認書の作成と原本提出(1年経過後1か月以内) 代表取締役の記名押印を伴う確認書原本および膨大な添付資料一式を揃え、東証へ正式に提出する手順となります。
2026年3月版の東証記載要領では、確認書は「新規上場申請のための有価証券報告書(Ⅱの部)記載要領」に準じて作成することが義務付けられています(出典: 東京証券取引所 内部管理体制確認書記載要領)。実施済みと記載した措置が実際には未完了であるなど、記載と実態が乖離する場合は、その後の審査で致命的な不利益を被ることになります。
日本取引所自主規制法人によるオンサイト実地調査とヒアリング
内部管理体制確認書の審査を担当するのは、東証グループ内の独立組織である「日本取引所自主規制法人」です。審査は書類確認にとどまらず、以下のような厳格な実地調査が行われます。
JPX自主規制法人による3大審査手法
- 書類精査:内部管理体制確認書、改定された社内規程集、取締役会議事録、内部監査報告書の全数照合。
- オンサイト調査:監査役、内部監査部門、不正が発生した現場事業所や子会社への立ち入り実査。
- ヒアリング審査:代表取締役をはじめ、社外取締役、特別委員会メンバー、会計監査人(監査法人)に対する直接面談。
取引所側は「経営陣が改善したと主張しているか」ではなく、「末端の社員までガバナンスが浸透し、同様の不正を防止・即時検知できる仕組みが客観的に稼働しているか」を冷徹に検証する方針です。
| 審査段階 | 主な検証項目 | 審査官が注視するポイント |
|---|---|---|
| 書面審査 | 確認書記載内容と添付証跡の整合性 | 規程改定の網羅性と過去の不正手口の完全遮断 |
| オンサイト調査 | 現場での業務オペレーションと承認ログ | 現場担当者が新ルールを理解し遵守している実態 |
| 関係者ヒアリング | 監査役・社外役員・監査法人の評価 | 経営陣への遠慮のない牽制と適正意見の裏付け |
【タイムラインと審査プロセスのポイントまとめ】
- 指定から1年経過後1か月以内の確認書提出が法的義務
- 新体制のもとで最低半年以上の実務運用実績が審査の必須条件
- JPX自主規制法人のオンサイト実査と役員ヒアリングにより実効性を判定
次に、取引所が「指定解除」と「上場廃止」を分ける客観的要因と、企業が採るべき実務対応を詳解します。
特別注意銘柄の「指定解除」と「上場廃止」を分ける3大要因と審査突破の実務対応
 女性
「規程を整えて確認書を出せば、高い確率で解除してもらえるのでしょうか?」
「実際に上場廃止になってしまう企業と、解除を勝ち取れる企業の決定的な違いは何ですか?」
編集長:カナメ
「規程の体裁を整えただけでは解除されません。審査で最も重視されるのは『運用実績の実証』と『経営陣の自浄能力』です。
過去の統計でも約4割の企業が上場廃止に至っており、表面的な繕いは通用しない極めて厳しい審査が行われます。」
過去の審査実績を分析すると、取引所が解除を認めるか否かには明確な境界線が存在します。
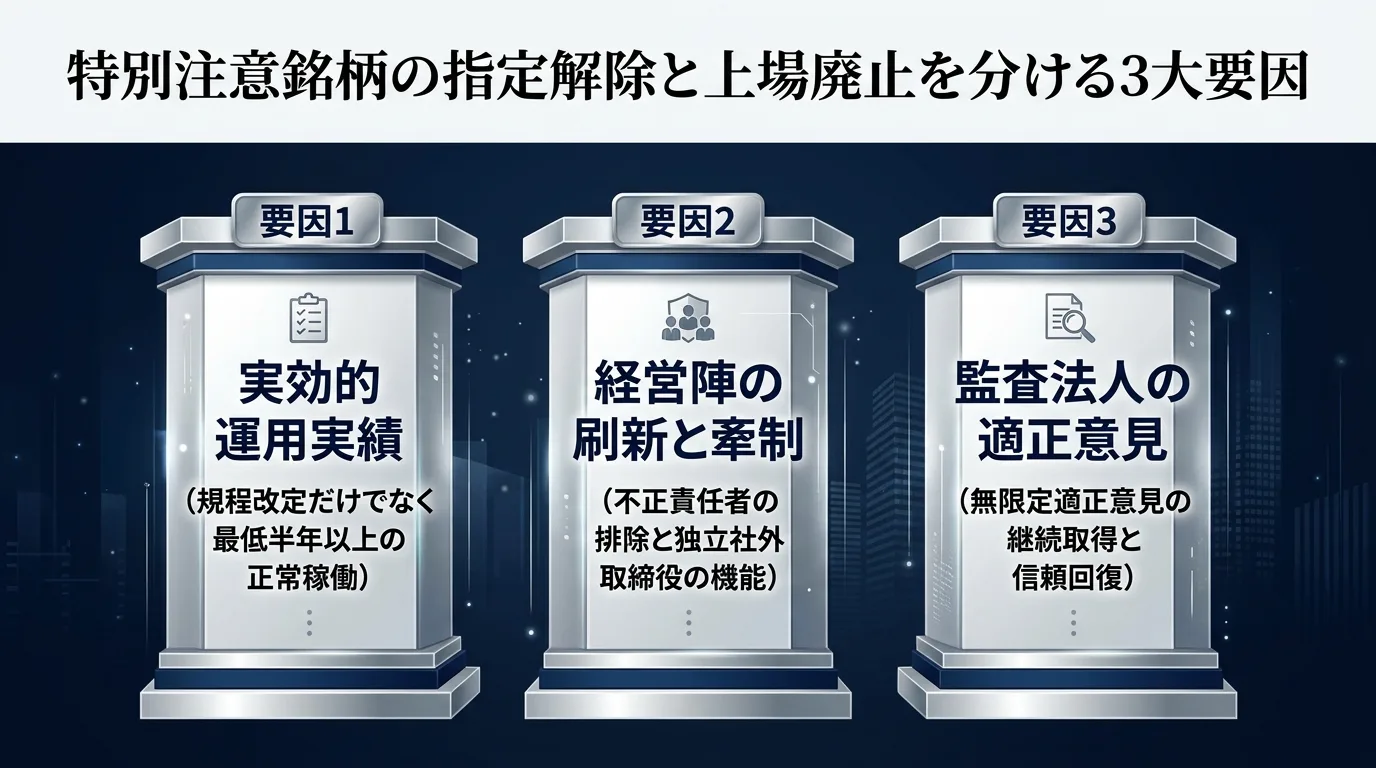
要因1:形骸化を排除した「実効的運用実績(半年以上のトラッキング)」
指定解除を勝ち取るための最大の要因は、ペーパー上の改善ではなく「実務での確かな運用実績」です。
SNS上のリアルな声 「東証が見るのは『仕組みを作ったか』ではなく『仕組みが回っているか』。ここが一番難しい。形式的な社内規程の修正だけでは審査官のオンサイト調査で即座に見破られてしまう。」
-
- 運用期間の十分性: 規程を改定しただけでなく、改定後の規程に従って最低半年間、四半期決算や月次監査が適正に回った実績が存在すること
-
- 内部監査の独立性と権限: 内部監査部門が社長直属から監査等委員会や取締役会直属へと改編され、実効的な是正勧告権限を行使していること
-
- 内部通報の実効性担保: 弁護士などの社外窓口が設置され、通報者への不利益処分禁止が社内に周知徹底されていること
実際に上場廃止となった事例(2026年5月のエルアイイーエイチ等、出典: JPX上場廃止決定公表)では、「規程は作ったが子会社の電子りん議システム導入が未了であった」「現場の業務フローが旧態依然のままであった」といった実効性の欠如が致命傷となっています。
要因2:不正の温床となった経営陣の刷新と取締役会の牽制機能
不正の根本原因がトップダウンの過度なノルマ圧力やワンマン経営にあった場合、旧経営陣の留任は解除審査において極めて不利に働きます。
経営陣の責任明確化とガバナンス体制の要件
- 旧経営陣の責任明確化:代表取締役や担当役員の辞任および経営関与の完全排除。
- 社外取締役の機能強化:独立社外取締役の過半数選任、または指名・報酬委員会の実質的機能化。
- 取締役会の牽制体制:経営陣に対する活発な議論と、異議・反対意見の適正な議事録記録。
東証のコーポレートガバナンス・コード(出典: 東京証券取引所 コーポレートガバナンス・コード)に照らし、経営の監視機能が独立した第三者によって客観的に担保されているかどうかが厳しく審査されます。
2026年10月のACCESSに対する指定継続決定(出典: 東証適時開示)においても、代表取締役やCFOの交代が行われたものの、「新体制における継続的な運用期間が不足している」点が指摘されており、組織変更だけでなく時間軸を伴う運用の定着が必須要件となっています。
要因3:監査法人との信頼回復と適正意見の継続取得
不正会計に起因して指定された場合、会計監査人(監査法人)との関係再構築が成否を直接左右します。
| 会計監査人の評価区分 | 特別注意銘柄の審査への影響 | 実務上の対策 |
|---|---|---|
| 無限定適正意見 | 解除審査において極めて有利に作用 | 是正項目の完了を四半期ごとに合意形成 |
| 限定付適正意見 | 指摘事項の重大性に応じ指定継続リスク | 除外事項の早期解消に向けた追加統制 |
| 意見不表明・不適正意見 | 解除は原則不可・上場廃止の重大危機 | 過去数値の過年度遡及修正と監査証跡の全面再提出 |
監査法人が「財務報告に係る内部統制は有効」と評価しない限り、東証が特別注意銘柄の指定を解除することは制度上極めて困難です。監査法人との意見対立による監査人辞任などは、市場および取引所に対して壊滅的な不信感を与えるため絶対に避けなければなりません。
内部管理体制再構築と東証審査突破に向けた実務4ステップ
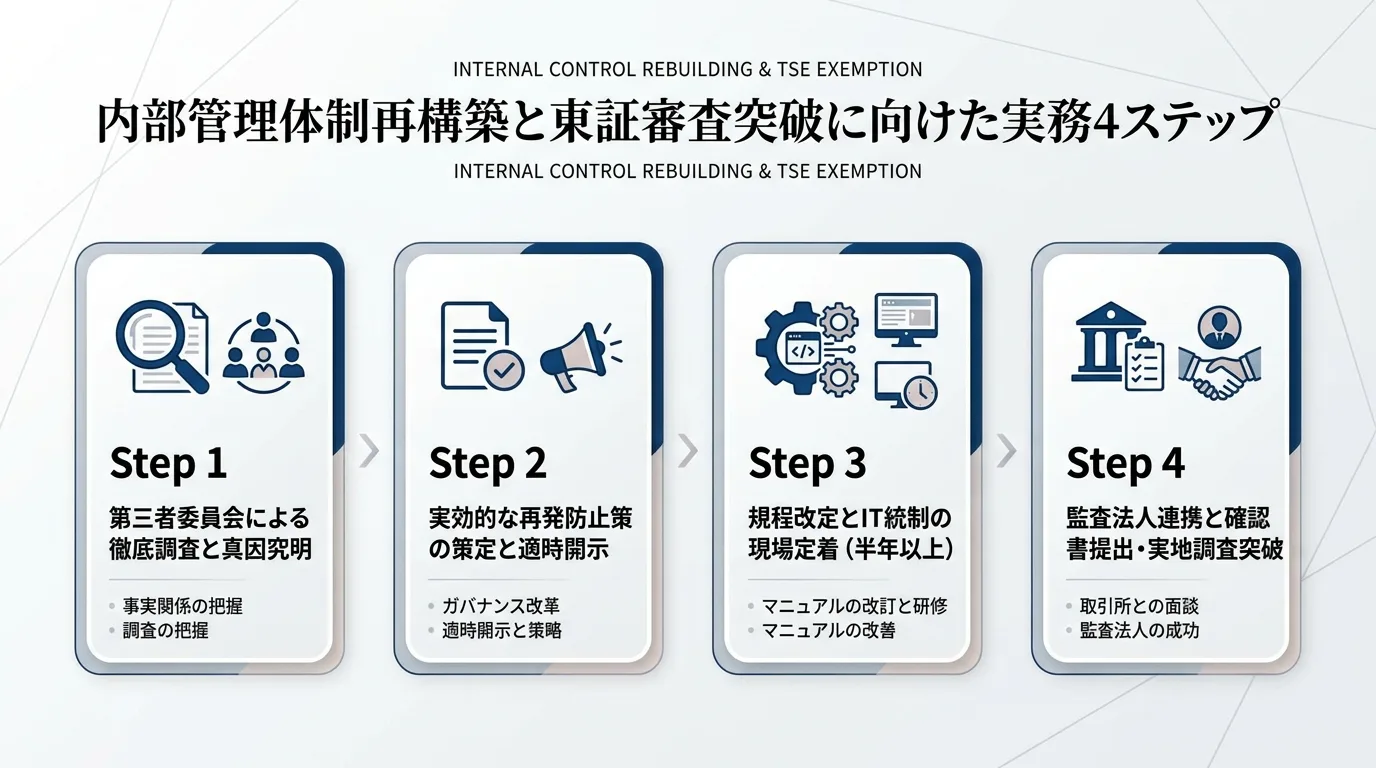
特別注意銘柄の指定を受けた企業が、1年後の指定解除に向けて進めるべき具体的なロードマップは以下の4段階に集約されます。
- 実効的な再発防止策の策定と公表 抽象的な精神論を排除し、人員配置・ITシステム投資・権限規定の改編を含む具体的な改善措置をステークホルダーへ開示します。
- 規程改定と現場オペレーションへの落とし込み 本社だけでなく国内外の子会社に至るまで業務マニュアルを改定し、社内研修と内部監査を通じて改定ルールの順守を徹底させることが重要です。
- 内部管理体制確認書の作成と審査対応 改善策の実施状況と半年以上の運用証跡を取りまとめ、JPX自主規制法人による実地調査や役員ヒアリングに全社体制で臨むことが求められます。
💡 グループ会社の不正会計や内部統制の不備を防ぐには
海外子会社や関連会社を巻き込んだガバナンス構築のチェックリストはこちらで詳しく解説しています。
→ 海外子会社の内部統制チェックリストと不正防止の実務(※順次公開予定)
まとめ:特別注意銘柄の審査を乗り越え解除基準を満たす組織ガバナンス
特別注意銘柄からの指定解除を達成することは、企業が不祥事という危機を乗り越え、より強固で持続可能なガバナンス体制を獲得した証拠にほかなりません。
形式的な体裁繕いや目先の言い逃れは、JPX自主規制法人のプロフェッショナルな審査官には一切通用しません。不祥事の原因を組織の構造的病巣として直視し、現場の末端まで浸透する内部管理体制を愚直に構築することこそが、上場維持と市場からの信用回復を両立させる道です。
有価証券上場規程に基づく厳格なタイムラインを遵守し、第三者委員会・監査法人・取引所自主規制法人との誠実かつ透明性の高い対話を維持しながら、組織の再生を果たしましょう。
よくある質問
- 特別注意銘柄に指定されている期間中、株式の取引は可能ですか?
-
原則として通常通り売買取引は継続されます。ただし信用取引の規制措置(委託保証金率の引き上げ等)が課される場合があり、市場での株価ボラティリティは極めて高くなります。また審査の結果改善の見込みがないと判断された場合は「整理銘柄」に指定され、原則1か月後に上場廃止となります。
- 旧制度の「特設注意市場銘柄」との法的な効力の違いは何ですか?
-
基本的な位置づけや1年後の内部管理体制確認書による審査という骨格は継承されていますが、2024年1月の規程改正により実質的な運用改善の検証がより重視されるようになり、形式的な改善報告に対する審査姿勢が一層厳格化されました。
- 内部管理体制確認書の提出後、解除の可否はどのくらいの期間で公表されますか?
-
確認書提出後、JPX自主規制法人によるオンサイト調査や役員ヒアリングを含め、通常2〜3か月程度の審査期間を要します。取引所が改善の完了を認めた段階で「指定解除」の適時開示が行われる流れです。
- 1年経過時点で改善が間に合わない場合、期間の延長は認められますか?
-
原則として延長は認められず上場廃止の対象となります。ただし適切な整備が完了しており運用の確認期間のみが僅かに不足していると取引所が認めた場合に限り、例外的に指定継続として追加の確認期間が与えられるケースも想定されます。
- 監査法人の監査意見が「意見不表明」のままでも指定解除される可能性はありますか?
-
財務諸表および内部統制に対する適正意見が得られていない状態での指定解除は極めて困難です。財務報告の信頼性が担保されていないとみなされるため、会計監査人との協議を尽くして無限定適正意見を早期に回復することが不可欠となります。
本記事は東京証券取引所の有価証券上場規程および公的ガイドラインに基づき、コーポレートガバナンスおよび内部統制の実務情報を客観的に提供するものであり、特定の有価証券の売買推奨や法律・会計に関する個別アドバイスを構成するものではありません。具体的な事案への対応にあたっては、担当の弁護士、公認会計士、または取引所へ直接ご確認ください。